Domain upev.de kaufen?
Wir ziehen mit dem Projekt
upev.de um.
Sind Sie am Kauf der Domain
upev.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain upev.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
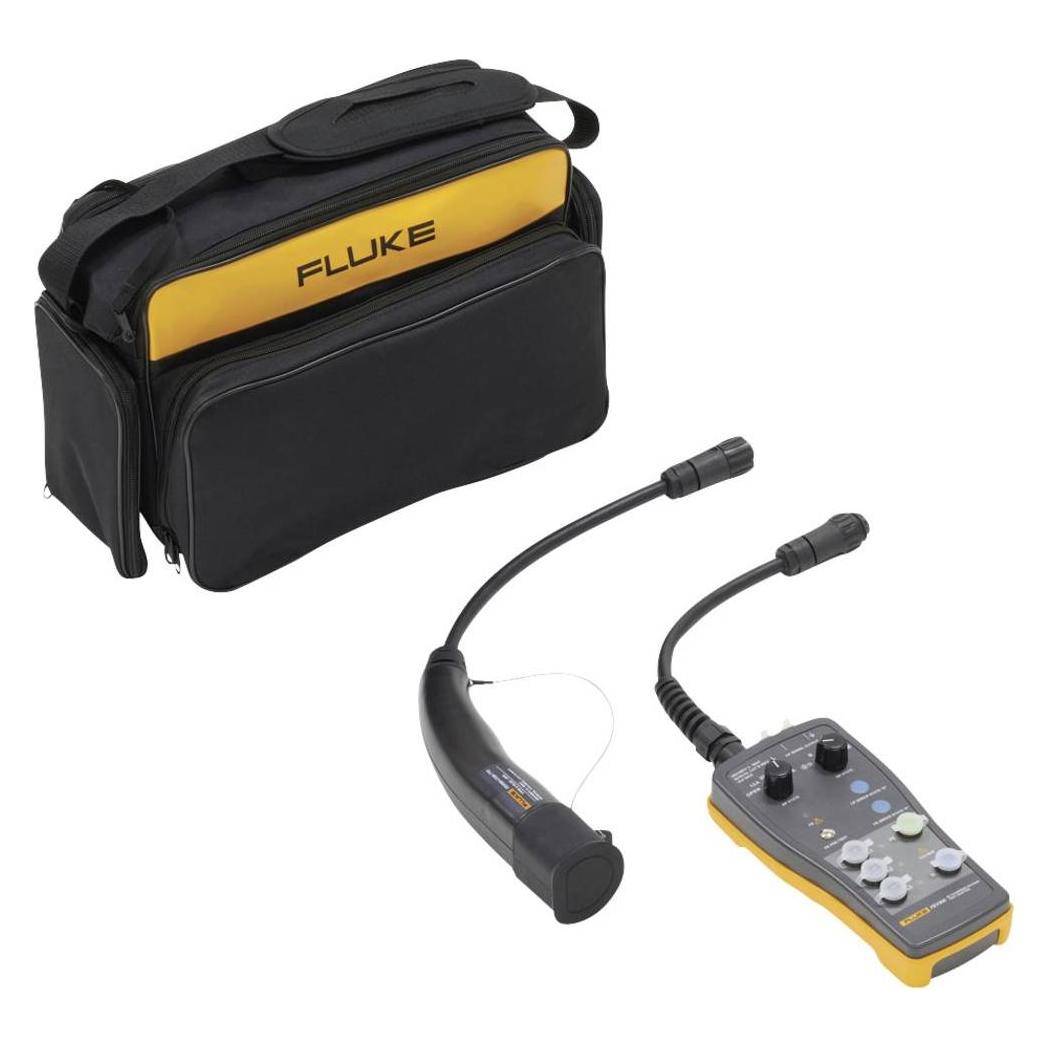
HT Instruments Prüfadapter für E-Ladestationen EV-TEST1001010960 | 85444290 Der EV-Test100 wurde als Zubehör speziell für die Prüfung von E-Ladestationen entwickelt. Er kann zur Simulation von Ladezuständen und zur Prüfung der Wirksamkeit von Schutzmaßnahmen an E-Ladestationen des Typs 3 mit einem Steckverbinder des Typs 2 eingesetzt werden. Die einfache Handhabung in Kombination mit dem Combi G3 bzw. Combi G2 ist gewährleistet. Messfunktionen Universelle 4mm Buchsen für die Verbindung mit einem 1- oder 3 Phasen-Installationstester mittels Messleitungen (Bananenstecker) Separate Phasenanzeige durch drei LEDs zur einfachen Spannungsüberprüfung Proximity Pilot (PP) Drehschalter zur Simulation unterschiedlicher Strombelastbarkeiten von Ladekabeln Control Pilot (CP) Drehschalter für die Simulation des elektrischen Fahrzeugstatus A, B,C D Fehler Drehschalter zur Simulation eines Kurzschlusses zwischen CP und PE (Zustand E = Fehler) Simulation PE-Fehler (Erdungsfehler) Anschluss für den CP-Signalausgang zur Überprüfung der Kommunikation zwischen Adapter (=simuliertes Elektrofahrzeug) und Ladestation Typ 2-Stecker für den Anschluss an der Ladestation auch bei fest angeschlossenem Ladekabel Fahrzeugsimulation (CP): Die verschiedenen Fahrzeugzustände A bis D können über einen Drehschalter simuliert werden (gemäß IEC 61851) Kabelsimulation (PP): Die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A sowie kein Kabel angeschlossen können über einen Drehschalter simuliert werden Fehlersimulation: Simulation eines Kurzschlusses zwischen CP und PE über Drehschalter (Zustand E = Fehler) Anzeige der Phasenspannungen über LEDs Prüfen von E-Ladestationen auch bei fest angeschlossenem Ladekabel Zur Fahrzeugsimulation (CP): Gemäß IEC 61851 können die Zustände A, B, C, D und E simuliert werden. Die verschiedenen Fahrzeugzustände werden über den Drehschalter eingestellt. Zustand A: kein Fahrzeug angeschlossen Zustand B: Fahrzeug angeschlossen, aber nicht bereit zum Laden Zustand C: Fahrzeug angeschlossen und bereit zum Laden, Belüftung des Ladebereichs nicht gefordert Zustand D: Fahrzeug angeschlossen und bereit zum Laden, Belüftung des Ladebereichs gefordert Zustand E: Fehler: Kurzschluss CP-PE über interne Diode Zur Kabelsimulation (PP): Es können die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A simuliert werden. Außerdem ist es möglich, den Zustand -kein Kabel- zu simulieren. Die Simulation der verschiedenen Ladekabel erfolgt durch Schalten verschiedener Widerstande zwischen PP und PE mithilfe des Drehschalters. Gemäss IEC 61851 sind folgende Werte möglich: Kein Kabel: 8 Ohm 13 A Kabel: 1,5 k Ohm 20 A Kabel: 680 Ohm 32 A Kabel: 220 Ohm 63 A Kabel. 100 Ohm718,86 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie können Ladestationen für Elektrofahrzeuge effizient und gleichzeitig umweltfreundlich gestaltet werden?
Ladestationen sollten mit erneuerbaren Energien betrieben werden, um Umweltbelastungen zu reduzieren. Eine intelligente Steuerung ermöglicht es, die Ladestationen effizient zu nutzen und Überlastungen zu vermeiden. Zudem sollten Ladestationen an strategisch günstigen Standorten platziert werden, um die Reichweite der Elektrofahrzeuge zu erhöhen. **
Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Mennekes E-Mobil. Prüfbox für Ladestationen 320011)Eigenschaften • MENNEKES Pruefbox Generation 2 fuer Ladesysteme zur Funktionsueberpruefung von Ladestationen Zum Anschluss der Pruefbox kann das fest angeschlagene Ladekabel (Typ 2) einer Ladestation, ein Mode 3 Ladekabel oder ein Pruefkabel Generation 2 (mit Ladestecker und Ladekupplung) verwendet werden\n• Ein Pruefkabel liegt der Pruefbox nicht bei, kann bei Bedarf aber separat bestellt werden\n• Formschoenes, robuster Kunststoff Gehaeuse aus AMAPLAST im AMAXX Design mit Tragegriff plombierbar, mit Aussen-u.Innenbefestigung Schutzgrad IP 20 Abmessungen 390 x 225 x 165 (HxBxT) Oberteil elektrograu RAL 7035 Unterteil schwarz seitlich anscharniert mit Doppelgewinde-Deckelschrauben Bestueckung/Absicherung: Pos.1: 1 Schutzkontakt-Steckdose Pos.2: 1 CEE-Steckdose 16A 5p 400V Pos.1+2: 1 LS-Schalter 16A 3p+N C 1 Fahrzeugladestecker 32A Mode 3 mit Klappdeckel weitere Einbauten: 3 Drehschalter 3 Phasenkontrolleuchten Widerstands-Dioden-Kombination\n• Folgende Pruefungen koennen durchgefuehrt werden: 1. EIN / AUS Schalter (State A / B)\n• 2. Simulation von nicht gasenden und gasenden Fahrzeugen • Laden mit und ohne Lueftungsanforderung (State C / D)\n• 3. Fehlermeldung des Elektrofahrzeugs Kurzschlusses zwischen CP und PE (State E)\n• 4. Simulation einer Wechselstromlast\n• 5. Simulation einer Drehstromlast • Kann zur Kontrolle des Drehfeldes genutzt werden\n• 6. Ladestecker zum Anschluss an einen Mode 3 Ladepunkt\n• 7. Kontrollleuchten zur Phasenkontrolle (State A bis E=Fahrzeugzustaende nach Norm) (320011)980,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Ähnliche Suchbegriffe für Reserven
-
HT Instruments Prüfadapter für E-Ladestationen EV-TEST1001010960 | 85444290 Der EV-Test100 wurde als Zubehör speziell für die Prüfung von E-Ladestationen entwickelt. Er kann zur Simulation von Ladezuständen und zur Prüfung der Wirksamkeit von Schutzmaßnahmen an E-Ladestationen des Typs 3 mit einem Steckverbinder des Typs 2 eingesetzt werden. Die einfache Handhabung in Kombination mit dem Combi G3 bzw. Combi G2 ist gewährleistet. Messfunktionen Universelle 4mm Buchsen für die Verbindung mit einem 1- oder 3 Phasen-Installationstester mittels Messleitungen (Bananenstecker) Separate Phasenanzeige durch drei LEDs zur einfachen Spannungsüberprüfung Proximity Pilot (PP) Drehschalter zur Simulation unterschiedlicher Strombelastbarkeiten von Ladekabeln Control Pilot (CP) Drehschalter für die Simulation des elektrischen Fahrzeugstatus A, B,C D Fehler Drehschalter zur Simulation eines Kurzschlusses zwischen CP und PE (Zustand E = Fehler) Simulation PE-Fehler (Erdungsfehler) Anschluss für den CP-Signalausgang zur Überprüfung der Kommunikation zwischen Adapter (=simuliertes Elektrofahrzeug) und Ladestation Typ 2-Stecker für den Anschluss an der Ladestation auch bei fest angeschlossenem Ladekabel Fahrzeugsimulation (CP): Die verschiedenen Fahrzeugzustände A bis D können über einen Drehschalter simuliert werden (gemäß IEC 61851) Kabelsimulation (PP): Die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A sowie kein Kabel angeschlossen können über einen Drehschalter simuliert werden Fehlersimulation: Simulation eines Kurzschlusses zwischen CP und PE über Drehschalter (Zustand E = Fehler) Anzeige der Phasenspannungen über LEDs Prüfen von E-Ladestationen auch bei fest angeschlossenem Ladekabel Zur Fahrzeugsimulation (CP): Gemäß IEC 61851 können die Zustände A, B, C, D und E simuliert werden. Die verschiedenen Fahrzeugzustände werden über den Drehschalter eingestellt. Zustand A: kein Fahrzeug angeschlossen Zustand B: Fahrzeug angeschlossen, aber nicht bereit zum Laden Zustand C: Fahrzeug angeschlossen und bereit zum Laden, Belüftung des Ladebereichs nicht gefordert Zustand D: Fahrzeug angeschlossen und bereit zum Laden, Belüftung des Ladebereichs gefordert Zustand E: Fehler: Kurzschluss CP-PE über interne Diode Zur Kabelsimulation (PP): Es können die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A simuliert werden. Außerdem ist es möglich, den Zustand -kein Kabel- zu simulieren. Die Simulation der verschiedenen Ladekabel erfolgt durch Schalten verschiedener Widerstande zwischen PP und PE mithilfe des Drehschalters. Gemäss IEC 61851 sind folgende Werte möglich: Kein Kabel: 8 Ohm 13 A Kabel: 1,5 k Ohm 20 A Kabel: 680 Ohm 32 A Kabel: 220 Ohm 63 A Kabel. 100 Ohm718,86 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
ABL GmbH E-Mobility Konfigurationskit für Ladestationen ABL CONFCABMit dem Configuration Cable können alle ABL-Ladestationen konfiguriert werden. Notwendig für die Konfiguration von Einzel-Ladestationen sowie Master-Slave-Systemen. Das Configuration Cable dient zur Verbindung des PCs mit einer beliebigen ABL-Ladestation.97,96 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
HT Instruments Prüfadapter für E-Ladestationen EV-TEST100 (1010960)Eigenschaften • Der EV-Test100 wurde als Zubehör speziell für die Prüfung von E-Ladestationen entwickelt\n• Er kann zur Simulation von Ladezuständen und zur Prüfung der Wirksamkeit von Schutzmaßnahmen an E-Ladestationen des Typs 3 mit einem Steckverbinder des Typs 2 eingesetzt werden\n• Die einfache Handhabung in Kombination mit dem Combi G3 bzw. Combi G2 ist garantiert\n• Messfunktionen Universelle 4mm Buchsen für die Verbindung mit einem 1- oder 3 Phasen-Installationstester mittels Messleitungen (Bananenstecker)\n• Separate Phasenanzeige durch drei LEDs zur einfachen Spannungsüberprüfung\n• Proximity Pilot (PP) Drehschalter zur Simulation unterschiedlicher Strombelastbarkeiten von Ladekabeln\n• Control Pilot (CP) Drehschalter für die Simulation des elektrischen Fahrzeugstatus A, B,C D Fehler\n• Drehschalter zur Simulation eines Kurzschlusses zwischen CP und PE (Zustand E=Fehler)\n• Simulation PE-Fehler (Erdungsfehler)\n• Anschluss für den CP-Signalausgang zur Überprüfung der Kommunikation zwischen Adapter (=simuliertes Elektrofahrzeug) und Ladestation\n• Typ 2-Stecker für den Anschluss an der Ladestation auch bei fest angeschlossenem Ladekabel\n• Fahrzeugsimulation (CP): Die verschiedenen Fahrzeugzustände A bis D können über einen Drehschalter simuliert werden (gemäß IEC 61851)\n• Kabelsimulation (PP): Die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A sowie¿kein Kabel angeschlossen¿können über einen Drehschalter simuliert werden\n• Fehlersimulation: Simulation eines Kurzschlusses zwischen CP und PE über Drehschalter (Zustand E=Fehler)\n• Anzeige der Phasenspannungen über LEDs\n• Prüfen von E-Ladestationen auch bei fest angeschlossenem Ladekabel\n• Zur Fahrzeugsimulation (CP): Gemäß IEC 61851 können die Zustände A, B, C, D und E simuliert werden\n• Die verschiedenen Fahrzeugzustände werden über den Drehschalter eingestellt\n• Zustand A: kein Fahrzeug angeschlossen\n• Zustand B: Fahrzeug angeschlossen, aber nicht bereit zum Laden\n• Zustand C: Fahrzeug angeschlossen und bereit zum Laden, Belüftung des Ladebereichs nicht gefordert\n• Zustand D: Fahrzeug angeschlossen und bereit zum Laden, Belüftung des Ladebereichs gefordert\n• Zustand E: Fehler: Kurzschluss CP-PE über interne Diode\n• Zur Kabelsimulation (PP): Es können die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A simuliert werden\n• Außerdem ist es möglich, den Zustand -kein Kabel- zu simulieren\n• Die Simulation der verschiedenen Ladekabel erfolgt durch Schalten verschiedener Widerstande zwischen PP und PE mithilfe des Drehschalters\n• Gemäss IEC 61851 sind folgende Werte möglich: Kein Kabel: 8 Ohm\n• 13 A Kabel: 1,5 k Ohm\n• 20 A Kabel: 680 Ohm\n• 32 A Kabel: 220 Ohm\n• 63 A Kabel • 100 Ohm (1010960)661,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie können Ladestationen für Elektrofahrzeuge effizient und gleichzeitig umweltfreundlich gestaltet werden?
Ladestationen sollten mit erneuerbaren Energien betrieben werden, um Umweltbelastungen zu reduzieren. Eine intelligente Steuerung ermöglicht es, die Ladestationen effizient zu nutzen und Überlastungen zu vermeiden. Zudem sollten Ladestationen an strategisch günstigen Standorten platziert werden, um die Reichweite der Elektrofahrzeuge zu erhöhen. **
-
Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.